 RK
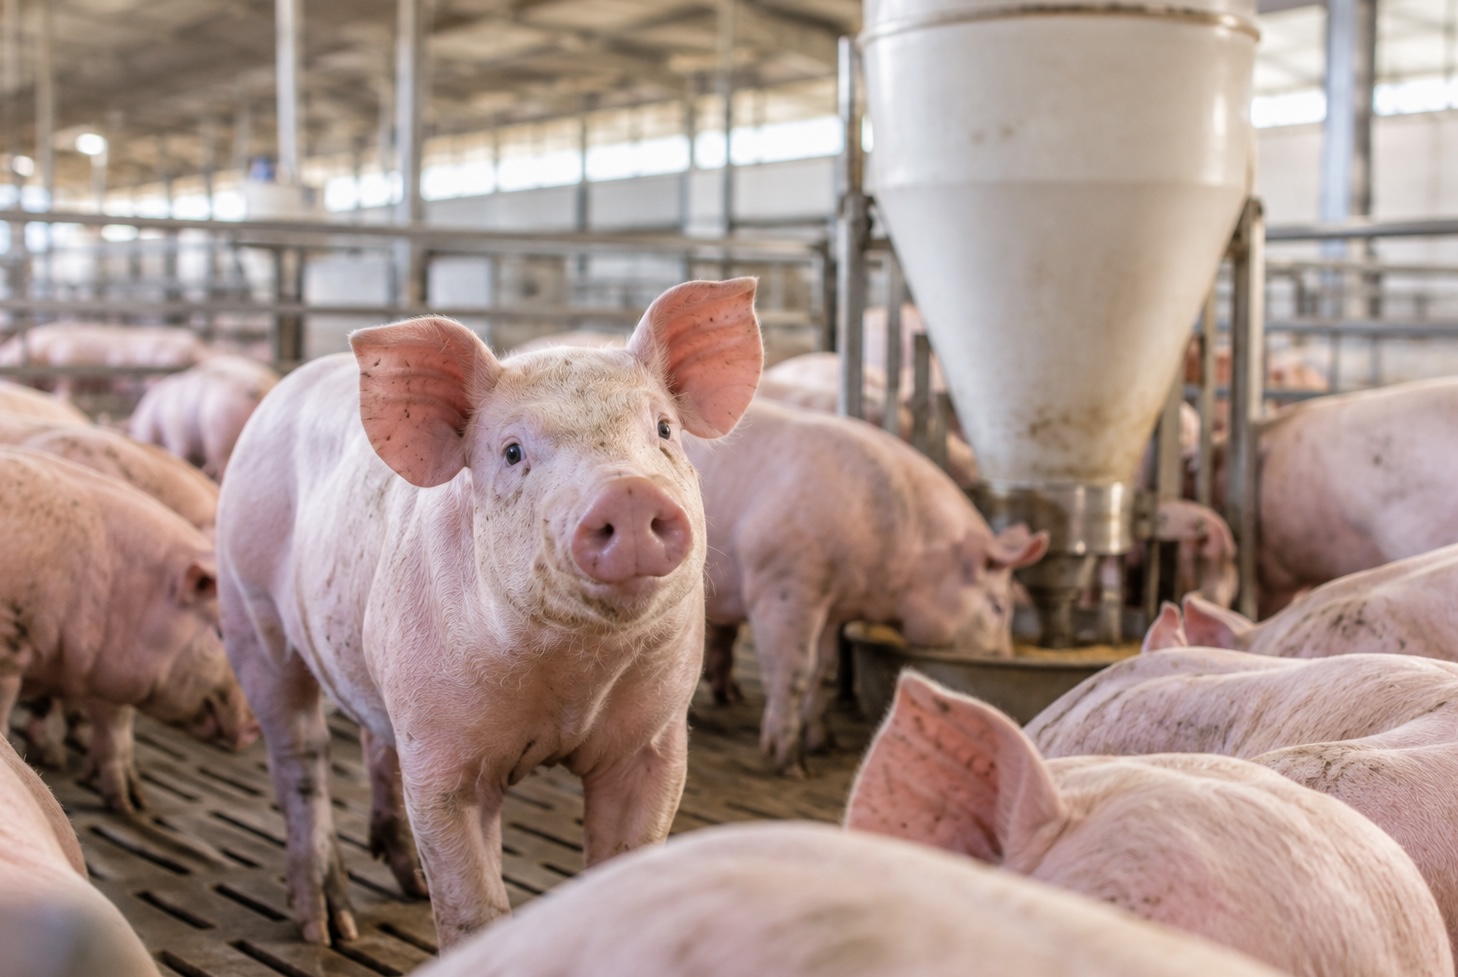
Un informe del IERAL de Fundación Mediterránea correspondiente al tercer trimestre de 2026 muestra que, pese al crecimiento de la actividad y la demanda interna, el aumento de la oferta disponible presiona sobre el precio del capón y reduce los márgenes de los productores. La eficiencia productiva y la ubicación de los establecimientos marcan diferencias importantes en los resultados económicos.
La producción porcina argentina continúa en expansión y el consumo interno alcanzó niveles históricos durante los primeros nueve meses de 2026. Sin embargo, este crecimiento convive con un escenario de rentabilidad cada vez más ajustada para las granjas, debido a la debilidad del precio del capón y al incremento de la disponibilidad de carne en el mercado interno.
Así lo señala el último Monitor Productivo del IERAL de Fundación Mediterránea, elaborado por Juan Manuel Garzón y Franco Artusso, que analiza la evolución del sector hasta septiembre de 2026.
Producción y consumo en máximos históricos
Entre enero y septiembre de 2026, la producción de carne porcina alcanzó las 670.200 toneladas equivalentes res, un 12% más que en el mismo período del año anterior y un 31% por encima del promedio registrado entre 2017 y 2025.
La faena acompañó esta tendencia y llegó a 6,94 millones de cabezas, con un crecimiento interanual del 11%. El volumen también superó en un 26,2% el promedio histórico para los primeros nueve meses del año.
El consumo interno mostró una evolución similar. Durante ese período, el consumo aparente ascendió a 729.700 toneladas equivalentes res, un 12% más que en 2025 y un 36,5% por encima del promedio histórico.
En términos per cápita, el consumo alcanzó el equivalente a 21 kilos por habitante al año, frente a los 18,7 kilos registrados en 2025 y los 15,7 kilos del promedio histórico.
Estos indicadores reflejan la consolidación de la carne porcina en el mercado argentino y una demanda que continúa absorbiendo volúmenes crecientes.
Más importaciones y presión sobre el precio del capón
El crecimiento de la oferta no se explica únicamente por el aumento de la producción nacional. Durante los primeros nueve meses del año, las importaciones de carne porcina sumaron 66.600 toneladas equivalentes res, un 24% más que en igual período de 2025.
Por su parte, las exportaciones alcanzaron las 7.100 toneladas equivalentes res y quintuplicaron el volumen registrado un año atrás, cuando habían totalizado 1.400 toneladas.
No obstante, el comercio exterior todavía tiene una participación limitada en la actividad. En 2026, las importaciones representaron alrededor del 10% de la producción, mientras que las exportaciones equivalieron al 1,1%.
De acuerdo con el análisis del IERAL, el incremento de las importaciones fue mayor, en términos absolutos, que la recuperación de las exportaciones. Esta dinámica contribuyó a ampliar la disponibilidad de carne en el mercado interno y ayuda a explicar la debilidad que mantiene el precio del capón.
En pesos constantes, el valor promedio del capón durante el tercer trimestre de 2026 fue de $2.386 por kilo, un 7,1% inferior al del mismo período de 2025 y un 19,3% por debajo del promedio histórico de los terceros trimestres de la última década.
Además, durante agosto y septiembre el precio volvió a ubicarse por debajo de los mínimos históricos registrados para esos meses.
La rentabilidad volvió a retroceder
El deterioro de los ingresos, combinado con costos que dejaron de bajar, impactó directamente sobre los márgenes de las granjas.
Para una unidad productiva de eficiencia media, ubicada en el sur de Córdoba, el margen neto promedio durante el tercer trimestre fue de $107 por kilo vendido. El resultado representa menos de la mitad del registrado en igual período de 2025, cuando había alcanzado los $226 por kilo, y se encuentra muy por debajo del promedio histórico de $391.
La situación se profundizó hacia el cierre del trimestre. En septiembre, el margen neto se redujo a apenas $48 por kilo, un valor cercano a los mínimos de la última década.
En términos relativos, la rentabilidad representó el 4,6% de los costos totales durante el trimestre, frente al 9,5% de un año atrás. En septiembre, ese indicador cayó al 2%.
Por el lado de los costos, el promedio fue de $2.327 por kilo producido durante el tercer trimestre, un 3% inferior al del mismo período de 2025. Sin embargo, en la comparación con el trimestre anterior registró un aumento real del 3%, interrumpiendo dos períodos consecutivos de reducción.
La alimentación continúa siendo el principal componente de la estructura de costos y representa alrededor del 60% del total. Aunque este rubro se ubicó por debajo de sus promedios históricos, su evolución reciente, junto con la de otros gastos, dejó de compensar la caída de los ingresos.
La eficiencia productiva marca la diferencia
Uno de los aspectos destacados del informe es la amplia brecha de resultados entre establecimientos, según sus niveles de eficiencia.
Para el análisis, los autores trabajaron con modelos representativos de granjas de 500 madres y tres escenarios productivos, definidos por la conversión alimenticia y la productividad por madre:
- Eficiencia baja: conversión de 3,1 kilos de alimento por kilo de capón y productividad de 2.563 kilos por madre al año.
- Eficiencia media: conversión de 2,8 y productividad de 3.536 kilos por madre al año.
- Eficiencia alta: conversión de 2,5 y productividad de 4.116 kilos por madre al año.
Los resultados económicos del tercer trimestre evidenciaron diferencias significativas. Mientras las granjas de eficiencia alta obtuvieron un margen neto promedio de $348 por kilo, las de eficiencia media registraron $107. En cambio, los establecimientos de eficiencia baja tuvieron un resultado negativo de $297 por kilo.
La brecha entre los modelos de mayor y menor eficiencia alcanzó los $645 por kilo.
En términos relativos a los costos, las granjas más eficientes lograron una rentabilidad equivalente al 16,8%, mientras que las de menor eficiencia registraron pérdidas del 10,8%.
Los datos muestran que la conversión alimenticia y la productividad por madre tienen un impacto determinante sobre la capacidad de los establecimientos para sostener sus márgenes en un contexto de precios debilitados.
La ubicación también influye en los resultados
La localización de las granjas es otro factor que incide en la estructura económica, principalmente por su impacto en el costo de acceso a materias primas como el maíz y la soja.
El IERAL comparó establecimientos de eficiencia media ubicados en tres localidades: Malena, Marcos Juárez y Rosario. El análisis contempla distintos descuentos implícitos en el precio de los granos según la distancia respecto de los puertos rosarinos.
Durante el tercer trimestre de 2026, la granja ubicada en Malena, a unos 450 kilómetros de Rosario, registró un margen neto de $107 por kilo. En Marcos Juárez, con un descuento equivalente a un flete de 150 kilómetros, el resultado fue de $53. En Rosario, donde no se contempla ese descuento, el margen fue prácticamente nulo.
Las diferencias responden principalmente al costo de las materias primas: para un mismo nivel de eficiencia y con iguales ingresos, una ubicación que permite acceder a granos a precios más competitivos puede generar una ventaja económica significativa.